
Empresas que compram, separam, beneficiam, transformam ou comercializam materiais recicláveis operam em uma cadeia tributária diferente daquela encontrada em setores que utilizam apenas matérias-primas convencionais. Parte dos fornecedores é formada por pessoas físicas, cooperativas e organizações populares que não geram créditos tributários pelo modelo tradicional.
Essa característica pode elevar o custo fiscal da recicladora, principalmente quando a empresa tributa suas vendas, mas não encontra imposto destacado nas aquisições realizadas junto aos primeiros agentes da cadeia. O resultado pode ser uma carga tributária proporcionalmente maior sobre a atividade de reciclagem.
Existem mecanismos capazes de reduzir esse desequilíbrio. Entretanto, os benefícios fiscais para reciclagem não são automáticos, não abrangem todos os resíduos e dependem do regime tributário, da origem do material, da legislação estadual e da documentação utilizada na operação.
Este artigo explica quais oportunidades podem ser analisadas, como funcionará o crédito presumido de IBS e CBS, quais limites precisam ser observados e por que a empresa deve avaliar cada operação antes de registrar qualquer economia tributária.
O que são benefícios fiscais para reciclagem?
Benefícios fiscais para reciclagem são tratamentos tributários que podem reduzir, suspender, diferir ou compensar tributos incidentes sobre operações relacionadas à coleta, aquisição, beneficiamento, industrialização ou comercialização de resíduos recicláveis.
Esses mecanismos podem assumir a forma de crédito presumido, diferimento de ICMS, aproveitamento de créditos, redução de base de cálculo ou incentivos regionais. O enquadramento depende da legislação vigente, do tipo de resíduo, do fornecedor, da destinação do material e da atividade efetivamente exercida pela empresa.
Como muitas recicladoras também realizam processos de transformação, controle de estoque e beneficiamento, a análise pode exigir conhecimentos específicos de contabilidade para indústrias, especialmente quando a operação reúne atividades comerciais e industriais no mesmo estabelecimento.
Quais benefícios fiscais podem ser analisados pelas recicladoras?
Não existe uma isenção nacional e ampla aplicável a toda empresa que trabalhe com reciclagem. O tratamento fiscal costuma surgir de regras específicas, distribuídas entre a legislação federal, estadual e municipal.
Entre as principais oportunidades estão:
- crédito presumido de IBS e CBS nas aquisições de determinados resíduos;
- créditos tributários relacionados aos insumos utilizados na atividade;
- diferimento ou tratamento especial de ICMS previsto pelo estado;
- incentivos vinculados à instalação ou ampliação de unidades industriais;
- regimes especiais para circulação, armazenamento ou industrialização;
- recuperação de tributos pagos indevidamente;
- aproveitamento de incentivos municipais relacionados a investimentos e desenvolvimento econômico.
A existência de uma atividade ambientalmente relevante não substitui os requisitos tributários. A empresa precisa demonstrar que a operação corresponde exatamente à hipótese prevista na norma, mantendo coerência entre documentos fiscais, classificação do material, fornecedor, movimentação de estoque e destinação.
Crédito presumido de IBS e CBS para materiais recicláveis
A Reforma Tributária criou uma regra específica para reduzir a falta de créditos nas compras realizadas junto a fornecedores que não recolhem IBS e CBS.
O artigo 170 da Lei Complementar nº 214/2025, com as alterações posteriores, autoriza contribuintes sujeitos ao regime regular desses tributos a apropriarem créditos presumidos nas aquisições de resíduos sólidos provenientes de coletores incentivados, desde que os materiais sejam utilizados em processo de destinação final ambientalmente adequada.
A medida procura corrigir um problema comum na cadeia. Quando uma recicladora compra material de uma pessoa física não contribuinte, por exemplo, não existe IBS ou CBS recolhido na etapa anterior. Sem uma regra especial, a empresa não teria crédito sobre essa aquisição.
A preparação para esse modelo deve fazer parte da adaptação à Reforma Tributária para empresas, pois os impactos não se limitam ao cálculo dos tributos. Cadastros, sistemas de gestão, documentos fiscais, contratos e controles de estoque também precisarão ser revistos.
Quem poderá utilizar o crédito presumido?
O benefício não será destinado indistintamente a qualquer comprador de sucata.
A empresa deverá, entre outros requisitos:
- ser contribuinte de IBS e CBS sujeito ao regime regular;
- adquirir resíduos de fornecedor enquadrado como coletor incentivado;
- comprovar a aquisição por documento admitido pela administração tributária;
- utilizar o material em destinação ambientalmente adequada;
- respeitar as exclusões previstas na legislação;
- registrar corretamente o valor, a origem e a natureza da operação.
A classificação do fornecedor será tão relevante quanto a classificação do material. Uma compra feita de empresa sujeita ao regime regular, por exemplo, poderá gerar crédito pelo sistema normal de não cumulatividade, e não necessariamente pelo crédito presumido do artigo 170.
Quando o crédito começará a produzir efeitos?
A aplicação não ocorre integralmente em 2026. Esse período integra a fase de testes da nova tributação sobre o consumo, conforme o cronograma apresentado pela Receita Federal sobre a Reforma Tributária.
Conforme a legislação atualizada, os dispositivos relacionados ao crédito presumido da reciclagem produzem efeitos a partir de 1º de janeiro de 2027. A CBS terá percentual próprio, enquanto o IBS será introduzido gradualmente ao longo do período de transição.
Os percentuais previstos para o crédito são:
- CBS: 7% a partir de 2027;
- IBS em 2029: 1,3%;
- IBS em 2030: 2,6%;
- IBS em 2031: 3,9%;
- IBS em 2032: 5,2%;
- IBS a partir de 2033: 13%.
A partir de 2033, os percentuais nominais somam 20% sobre o valor da aquisição elegível. Isso não significa redução de 20% do faturamento nem devolução automática desse valor. O crédito será calculado sobre a aquisição documentada e utilizado para deduzir, respectivamente, o IBS e a CBS devidos pela empresa.
Quais materiais estão fora do crédito presumido?
Nem todo resíduo reciclável poderá gerar o benefício.
A Lei Complementar nº 214/2025 exclui expressamente aquisições relacionadas a:
- agrotóxicos, seus resíduos e embalagens;
- medicamentos domiciliares de uso humano e, conforme regulamentação, suas embalagens;
- pilhas e baterias;
- pneus;
- produtos eletroeletrônicos e componentes de uso doméstico;
- óleos lubrificantes, seus resíduos e embalagens;
- determinadas lâmpadas;
- sucata de cobre.
Esses produtos podem integrar sistemas de logística reversa e continuar sujeitos a obrigações ambientais próprias. Contudo, essa condição não assegura o crédito presumido tributário.
A distinção precisa constar nos cadastros do sistema fiscal. Registrar toda entrada apenas como “sucata” ou “material reciclável” não é suficiente para definir o tratamento tributário correto.
Como os benefícios fiscais para reciclagem funcionam na prática?
A análise deve acompanhar a operação desde a origem do material até sua utilização, transformação ou venda. Um procedimento consistente pode ser organizado nas etapas a seguir.
1. Identificação da atividade exercida
Primeiro, a empresa deve definir o que efetivamente realiza:
- coleta;
- triagem;
- prensagem;
- moagem;
- descontaminação;
- transformação industrial;
- revenda de sucata;
- fabricação de produtos reciclados;
- transporte ou destinação de resíduos.
Essa distinção interfere no CNAE, no enquadramento industrial, na tributação das saídas e nas obrigações ambientais. Também pode mudar a forma de apropriação de créditos sobre energia, transporte, insumos, manutenção e outros custos ligados ao processo.
2. Classificação do material
O cadastro precisa indicar o tipo de resíduo, sua origem, sua classificação fiscal e a destinação prevista.
Materiais visualmente semelhantes podem receber tratamentos distintos. Sucata metálica comum, sucata de cobre, embalagem contaminada e componente eletrônico não devem ser agrupados sem análise técnica.
3. Qualificação do fornecedor
É necessário identificar se a compra foi realizada de:
- pessoa física;
- cooperativa;
- associação ou organização popular;
- MEI;
- empresa do Simples Nacional;
- empresa sujeita ao regime regular de IBS e CBS.
A forma de creditamento poderá mudar conforme o enquadramento do vendedor. Por isso, a empresa não deve definir a natureza do crédito considerando somente o produto adquirido.
4. Emissão ou recepção do documento adequado
A operação deve ser registrada no documento fiscal ou no instrumento admitido pela regulamentação.
O documento precisa permitir a identificação do fornecedor, do adquirente, do material, da quantidade, do valor e da data da aquisição. Controles paralelos sem correspondência fiscal dificilmente sustentam um crédito em fiscalização.
5. Verificação da destinação
A empresa deve demonstrar que o material foi utilizado em processo compatível com reciclagem, reutilização, recuperação ou outra destinação ambientalmente adequada.
Além das informações fiscais, podem ser necessários controles de estoque, ordens de produção, certificados de destinação, documentos de transporte e registros ambientais.
A Política Nacional de Resíduos Sólidos estabelece conceitos como responsabilidade compartilhada, logística reversa e destinação final ambientalmente adequada, que ajudam a contextualizar as obrigações da cadeia.
6. Cálculo e apropriação do crédito
Somente depois das verificações anteriores o crédito deve ser calculado e informado na escrituração.
O benefício não deve ser misturado aos créditos comuns das compras tributadas. Origem, fundamento legal, percentual, período de utilização e eventuais estornos precisam ser controlados separadamente.
Aspectos fiscais que exigem análise individual
Regime tributário
A adesão ao Simples Nacional, ao Lucro Presumido ou ao Lucro Real muda a forma como tributos, créditos e resultados são calculados.
Empresas do Simples Nacional não devem presumir que terão acesso automático ao mesmo mecanismo reservado aos contribuintes do regime regular de IBS e CBS. A análise precisará considerar a opção realizada pela empresa e as regras de transição.
Como a escolha poderá interferir na geração e no aproveitamento de créditos, a recicladora deve avaliar seu possível reenquadramento tributário no Simples Nacional antes de tomar decisões baseadas apenas na alíquota nominal do regime.
No Lucro Real, além dos tributos sobre o consumo, a organização dos custos, estoques, perdas, rendimentos e despesas operacionais influencia IRPJ e CSLL.
No Lucro Presumido, a simplicidade da apuração não elimina a necessidade de comparar a carga efetiva com outros regimes. Uma operação industrial com margens reduzidas e volume elevado pode apresentar resultados diferentes daqueles encontrados em uma simples revenda.
ICMS durante a transição
Até a implantação integral do IBS, as empresas continuarão convivendo com o ICMS.
Os estados podem prever diferimento, suspensão, redução de base de cálculo, crédito presumido ou regimes especiais para operações com sucatas e resíduos. Entretanto, as regras estaduais variam e podem estabelecer condições relacionadas à origem, ao destino, à industrialização e à emissão do documento fiscal.
O benefício existente em um estado não deve ser reproduzido em outro sem validação. Operações interestaduais também podem alterar o tratamento inicialmente identificado.
PIS e Cofins no sistema anterior
Até a substituição efetiva dessas contribuições pela CBS, empresas sujeitas ao regime não cumulativo ainda precisam analisar seus créditos de PIS e Cofins.
O Supremo Tribunal Federal considerou inconstitucionais as vedações gerais que impediam créditos na aquisição de determinados materiais recicláveis, conforme a decisão registrada no Tema 304 da repercussão geral.
Essa decisão pode abrir espaço para revisão de períodos anteriores, mas o aproveitamento ou a recuperação não deve ser realizado sem avaliar o regime, a documentação, o prazo prescricional e os efeitos específicos da decisão.
Obrigações ambientais e fiscais
A regularidade ambiental não se limita ao licenciamento da unidade.
Dependendo da operação, a empresa pode precisar manter:
- licenças ambientais;
- registros no Cadastro Técnico Federal;
- Manifesto de Transporte de Resíduos;
- certificados de destinação;
- controles de armazenamento;
- rastreabilidade de lotes;
- contratos com fornecedores e destinadores;
- documentos fiscais compatíveis com a movimentação física.
A regularidade ambiental não substitui a prova fiscal, assim como a nota fiscal isolada não comprova toda a destinação do material. Os dois conjuntos documentais precisam apresentar informações compatíveis.
Comparativo dos principais tratamentos tributários
| Oportunidade fiscal | Aplicação possível | Principal condição | Limite ou atenção |
| Crédito presumido de CBS | Aquisições elegíveis a partir de 2027 | Compra de coletor incentivado e destinação adequada | Percentual de 7% e materiais excluídos |
| Crédito presumido de IBS | Aquisições elegíveis durante a implantação do IBS | Empresa no regime regular e documentação válida | Percentuais graduais entre 2029 e 2033 |
| Crédito comum de IBS e CBS | Compra tributada de fornecedor do regime regular | Tributo corretamente registrado e operação vinculada à atividade | Não se confunde com crédito presumido |
| Diferimento de ICMS | Operações definidas pela legislação estadual | Cumprimento das condições do estado | O imposto pode ser transferido para etapa posterior |
| Crédito de PIS e Cofins | Regime não cumulativo durante a transição | Enquadramento e documentação compatíveis | Exige análise do período, da prescrição e da jurisprudência |
| Recuperação tributária | Pagamento indevido ou crédito não aproveitado | Revisão técnica e comprovação documental | Não existe recuperação automática por atuar com reciclagem |
| Incentivo regional ou municipal | Instalação, expansão ou geração de empregos | Projeto aprovado e cumprimento das contrapartidas | Depende de lei e programa local |
Principais erros ao utilizar benefícios fiscais para reciclagem
1. Considerar toda compra de sucata elegível
Nem toda sucata é adquirida de coletor incentivado, e alguns materiais estão expressamente excluídos.
O erro pode produzir créditos indevidos, autuações, juros e necessidade de retificar períodos. Para evitá-lo, o cadastro deve combinar tipo de fornecedor, material e destinação.
2. Confundir crédito presumido com crédito comum
O crédito do artigo 170 possui origem, percentuais e limites próprios. Ele não deve ser tratado como se houvesse IBS ou CBS destacado pelo coletor.
A empresa precisa utilizar o código correspondente, guardar o documento da aquisição e controlar a utilização separadamente.
3. Utilizar benefício previsto por outro estado
As regras de ICMS não são uniformes em todo o país.
Aplicar um diferimento identificado em outra unidade federativa pode resultar em imposto não recolhido, multas e divergências na escrituração. O tratamento deve ser confirmado na legislação do estado envolvido.
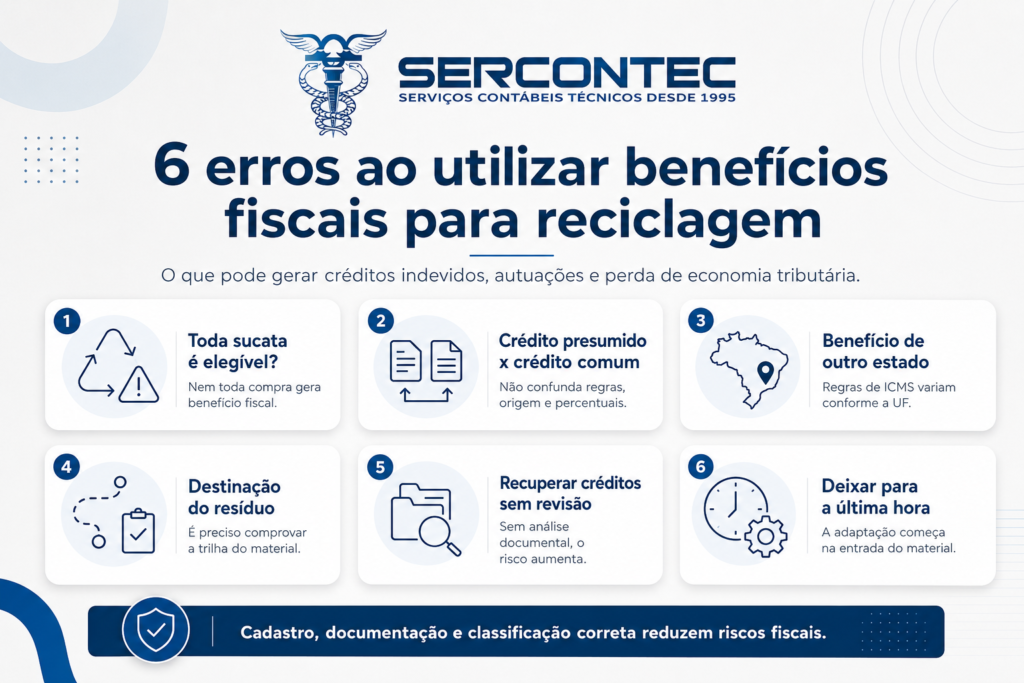
4. Ignorar a destinação do resíduo
Comprar um material reciclável não comprova, sozinho, que ele recebeu destinação ambientalmente adequada.
A empresa deve conectar documentos de entrada, estoque, produção, transporte e saída. A ausência dessa trilha fragiliza a defesa do benefício.
5. Recuperar créditos sem revisar a documentação
Decisões judiciais e mudanças legislativas não autorizam lançamentos genéricos.
Antes de retificar declarações ou compensar tributos, a empresa precisa identificar períodos, bases de cálculo, documentos, valores e riscos de questionamento. Esse diagnóstico pode ser realizado por meio de uma consultoria tributária especializada.
6. Deixar a adaptação para o início da vigência
O crédito presumido depende de informações que começam na entrada do material.
Se o ERP não identificar fornecedor, categoria do resíduo, destinação e documento de origem, a empresa poderá perder créditos ou apropriar valores incorretamente quando a regra entrar em operação.
Benefícios da aplicação correta dos incentivos fiscais
Redução do custo tributário
O aproveitamento legítimo de créditos reduz o tributo líquido devido e pode melhorar a margem de operações com materiais recicláveis.
Formação de preços mais precisa
Conhecer os créditos disponíveis permite calcular custos de aquisição, processamento e venda com maior segurança, evitando que a empresa incorpore ao preço um tributo que poderia ser legitimamente compensado.
Melhor escolha de fornecedores
A classificação tributária dos vendedores pode influenciar o custo líquido do material. Essa informação contribui para negociações mais consistentes, sem excluir critérios de qualidade, regularidade e responsabilidade socioambiental.
Segurança fiscal
Documentos organizados, cadastros detalhados e escrituração coerente reduzem divergências e facilitam o atendimento a fiscalizações.
Eficiência operacional
A integração entre compras, estoque, produção, fiscal e meio ambiente diminui retrabalho e permite rastrear o material desde a entrada até sua transformação ou destinação.
Planejamento da transição tributária
Simular os efeitos de CBS e IBS ajuda a empresa a revisar contratos, margens, sistemas, fornecedores e investimentos antes que os novos tributos produzam seus efeitos financeiros completos.
Perguntas frequentes sobre benefícios fiscais para reciclagem
1.Toda empresa de reciclagem tem direito a benefício fiscal?
Não. O direito depende da operação, do regime tributário, do fornecedor, do tipo de resíduo, da destinação e da legislação aplicável. A atividade de reciclagem, isoladamente, não garante isenção ou crédito.
2.O crédito presumido de IBS e CBS já pode ser utilizado em 2026?
Não na forma integral prevista pelo artigo 170. Segundo a legislação vigente, esse mecanismo produz efeitos a partir de 1º de janeiro de 2027 para a CBS, enquanto o percentual do IBS será introduzido gradualmente a partir de 2029.
3.Compras realizadas de pessoas físicas gerarão crédito?
Poderão gerar crédito presumido quando cumprirem os requisitos legais. A pessoa física deverá se enquadrar na definição aplicável ao coletor incentivado, o material deverá ser elegível e a compra precisará estar corretamente documentada.
4.Sucata de cobre gera crédito presumido?
Não pelo mecanismo do artigo 170 da Lei Complementar nº 214/2025. A sucata de cobre consta entre as aquisições expressamente excluídas do crédito presumido de IBS e CBS.
5.Empresas do Simples Nacional poderão utilizar o benefício?
A possibilidade dependerá do enquadramento da empresa no sistema de IBS e CBS e da opção pelo recolhimento dentro ou fora do Simples Nacional. O crédito não deve ser registrado antes da confirmação do regime aplicável.
6.É possível recuperar tributos pagos nos últimos anos?
Pode haver oportunidades quando a empresa recolheu valores indevidos ou deixou de aproveitar créditos permitidos. A recuperação exige revisão documental, análise do regime tributário, respeito ao prazo prescricional e definição do procedimento adequado.
Como transformar o incentivo fiscal em economia segura
Os benefícios disponíveis para a cadeia da reciclagem não formam um pacote único. Eles precisam ser analisados operação por operação.
O crédito presumido de IBS e CBS tende a reduzir parte da desvantagem existente nas compras feitas de pessoas físicas, cooperativas e organizações populares. Entretanto, o mecanismo possui percentuais próprios, início de vigência, lista de exclusões e exigências documentais.
Durante a transição, também será necessário administrar regras de ICMS, PIS, Cofins, CBS e IBS. Por isso, o planejamento deve integrar tributação, documentos fiscais, cadastro de materiais, qualificação de fornecedores, estoque e controles ambientais.
A melhor oportunidade não é necessariamente o benefício com maior percentual nominal, mas aquele que pode ser aplicado à operação real, documentado corretamente e mantido com segurança em uma fiscalização.
Prepare sua recicladora com apoio tributário especializado
A SERCONTEC oferece assessoria contábil, fiscal e tributária para empresas que precisam avaliar créditos, revisar o regime tributário e se preparar para os impactos da Reforma Tributária.
Para uma recicladora, esse trabalho pode envolver a análise das operações de compra, classificação dos fornecedores, escrituração fiscal, controles de estoque, possíveis créditos tributários e adequação dos processos para IBS e CBS.
Antes de registrar benefícios fiscais ou alterar a tributação da empresa, solicite uma análise com a equipe da SERCONTEC. A avaliação técnica permite identificar oportunidades compatíveis com a operação e reduzir o risco de créditos indevidos, autuações e perdas financeiras.
