Margens apertadas, grande volume de notas fiscais, diversidade de mercadorias e diferentes regras tributárias fazem do comércio um ambiente especialmente sujeito a erros de apuração. Uma classificação fiscal incorreta, uma receita informada de forma inadequada ou um pagamento feito em duplicidade pode fazer a empresa recolher mais tributos do que realmente deveria.
O problema é que esse excesso nem sempre aparece de maneira evidente no fechamento mensal. Em muitos casos, os pagamentos se repetem durante meses até que uma revisão fiscal identifique que determinadas operações receberam tratamento tributário inadequado.
É nesse ponto que a recuperação tributária para comércio ganha relevância. O processo permite revisar recolhimentos, identificar créditos que tenham respaldo legal e, quando cabível, solicitar restituição ou utilizar os valores para compensar débitos tributários.
Para empresas com grande movimentação de mercadorias, esse trabalho se conecta diretamente à gestão contábil e tributária do comércio, já que erros em cadastros, documentos fiscais e parametrizações podem se repetir em centenas ou milhares de operações.
Recuperar tributos, porém, não significa simplesmente procurar “impostos pagos a mais”. É necessário comprovar a origem do crédito, revisar a escrituração, verificar a legislação aplicável a cada operação e utilizar o procedimento adequado perante o Fisco.
O que é recuperação tributária para comércio?
A recuperação tributária para comércio é a revisão técnica das operações fiscais e dos tributos recolhidos por uma empresa comercial para identificar valores pagos indevidamente ou em montante superior ao efetivamente devido.
Quando existe crédito válido, a empresa pode, conforme o tipo de tributo e a legislação aplicável, solicitar restituição, ressarcimento ou utilizar o valor para compensar débitos tributários.
Para diversos tributos federais, a Receita Federal disponibiliza o PER/DCOMP Web para formalização de pedidos e declarações de compensação.
O procedimento precisa estar apoiado em documentos fiscais, apurações, declarações e fundamentos legais capazes de demonstrar por que determinado recolhimento foi maior do que o devido.
Por que empresas do comércio podem pagar impostos a maior?
No comércio, a tributação está diretamente relacionada às características de cada mercadoria e operação.
Dois produtos vendidos pela mesma empresa podem receber tratamentos fiscais distintos. Um item pode estar sujeito à tributação normal enquanto outro pode ter incidência monofásica de PIS e Cofins, substituição tributária de ICMS ou outra regra específica.
Além disso, um estabelecimento pode comercializar centenas ou milhares de itens. Quando cadastro de produtos, NCM, CST, CFOP, regras do ERP e escrituração fiscal não estão alinhados, o risco de recolhimentos incorretos aumenta.
Esse tipo de problema também pode ser identificado por meio de uma consultoria tributária estruturada, especialmente quando a empresa percebe aumento da carga fiscal, divergências de apuração ou dificuldade para determinar se está aproveitando corretamente os créditos permitidos.
Entre os pontos que normalmente merecem revisão estão:
- classificação fiscal de mercadorias;
- parametrização tributária do sistema;
- segregação das receitas;
- tratamento de produtos sujeitos à tributação monofásica;
- recolhimentos efetuados em duplicidade;
- pagamentos de DARF ou DAS em valor superior ao devido;
- créditos permitidos pela legislação e não aproveitados;
- ICMS e particularidades previstas pela legislação estadual;
- PIS e Cofins no regime não cumulativo;
- informações transmitidas nas obrigações fiscais.
A análise precisa considerar o regime tributário da empresa, porque a existência e a forma de aproveitamento de um crédito mudam entre Simples Nacional, Lucro Presumido e Lucro Real.
Quais tributos podem entrar em uma revisão tributária do comércio?
Não existe uma lista universal de créditos aplicável a todos os estabelecimentos comerciais. O direito depende da operação, do período analisado, do regime tributário e da legislação vigente em cada período.
Ainda assim, alguns tributos costumam fazer parte do diagnóstico.
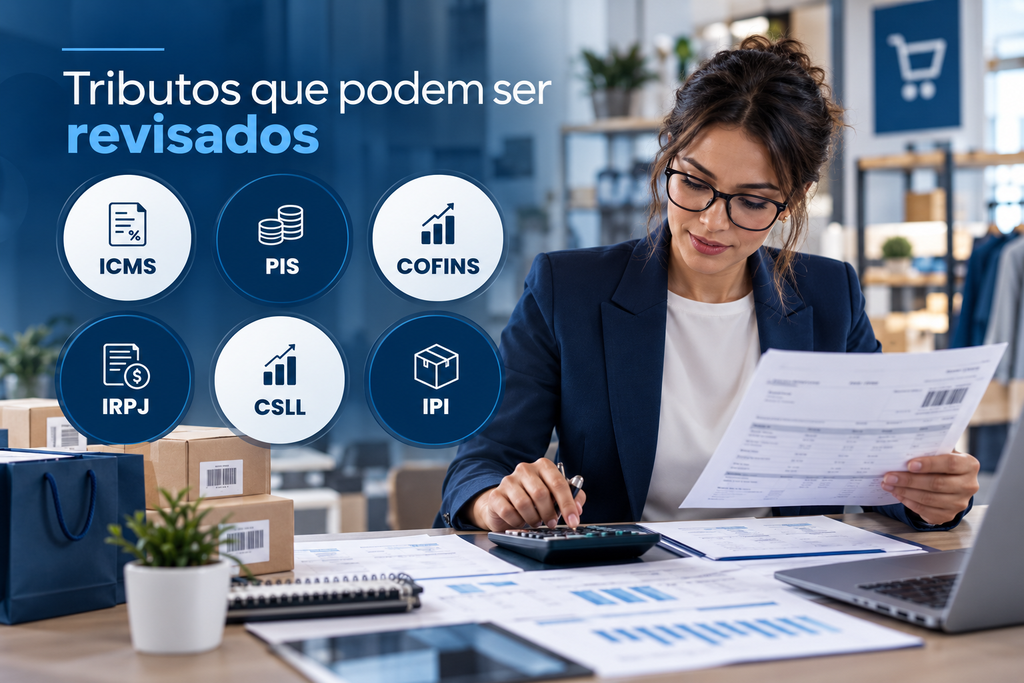
PIS e Cofins
A revisão de PIS e Cofins pode envolver pagamentos indevidos, tratamento incorreto de receitas, incidência monofásica ou, para empresas submetidas ao regime não cumulativo, créditos previstos legalmente.
A Receita Federal diferencia expressamente os créditos decorrentes da sistemática não cumulativa de PIS e Cofins de simples pagamentos indevidos ou a maior. Os créditos de PIS/Pasep e Cofins não cumulativos seguem regras próprias e somente determinadas hipóteses admitem ressarcimento ou compensação.
Isso mostra por que tratar qualquer aquisição como geradora de crédito pode produzir uma apuração incorreta.
ICMS
No ICMS, a análise depende da legislação de cada estado e das características das operações realizadas pelo estabelecimento.
Podem ser relevantes aspectos como:
- entrada e saída de mercadorias;
- substituição tributária;
- antecipação;
- diferenças de alíquotas;
- benefícios fiscais;
- créditos de operações permitidas pela legislação;
- devoluções;
- cancelamentos;
- particularidades relacionadas às mercadorias comercializadas.
Como se trata de tributo estadual, o procedimento de restituição, ressarcimento ou aproveitamento deve seguir as regras da Secretaria da Fazenda responsável pelo estabelecimento.
IRPJ e CSLL
Dependendo do regime tributário, erros de cálculo, recolhimentos duplicados ou pagamentos superiores ao valor efetivamente devido também podem gerar créditos relacionados ao IRPJ ou à CSLL.
O tratamento precisa considerar a natureza exata do pagamento, o período de apuração e a forma como os valores foram informados nas obrigações acessórias.
Em empresas sujeitas ao Lucro Real, por exemplo, também é necessário diferenciar pagamentos indevidos de estimativas mensais e valores que passam a representar saldo negativo somente após o encerramento da apuração anual ou trimestral.
Tributos pagos pelo Simples Nacional
Empresas comerciais optantes pelo Simples também podem ter recolhimentos realizados em valor superior ao devido.
Um exemplo ocorre quando determinadas receitas deveriam ter recebido tratamento diferenciado no PGDAS-D, mas foram informadas como se estivessem integralmente sujeitas à mesma tributação.
Esse cuidado é particularmente relevante quando a empresa está analisando seu enquadramento no Simples Nacional, porque a comparação entre regimes deve considerar não apenas a alíquota nominal, mas também segregação de receitas, créditos, margens e características das operações.
Para pagamentos realizados por DAS, a Receita Federal informa que valores pagos indevidamente ou em montante superior ao devido podem, observadas as regras do regime, ser objeto de pedido de restituição ou compensação no Simples Nacional.
Por isso, a conferência não deve se limitar ao valor total faturado. A composição das vendas e o tratamento fiscal de cada grupo de mercadorias podem alterar o resultado da apuração.
Recuperação tributária para comércio: como funciona na prática?
Uma recuperação segura começa muito antes do pedido de restituição ou compensação. O primeiro objetivo é comprovar tecnicamente que existe um crédito e entender sua origem.
- Mapeamento do regime tributário e das operações: são analisados regime da empresa, atividades, mercadorias comercializadas, operações interestaduais, fornecedores e particularidades fiscais.
- Levantamento dos documentos fiscais e apurações: notas fiscais, XMLs, declarações, guias, livros fiscais e arquivos eletrônicos precisam ser confrontados.
- Revisão da classificação e do tratamento tributário: produtos e operações são comparados com NCM, CST, CFOP, regras de incidência e demais parâmetros utilizados na escrituração.
- Identificação das diferenças: o valor efetivamente recolhido é confrontado com aquilo que deveria ter sido apurado conforme a legislação aplicável ao período.
- Validação jurídica e fiscal do crédito: antes de qualquer aproveitamento, deve existir fundamento para cada valor identificado.
- Correção das obrigações quando necessária: dependendo da origem do erro, pode ser preciso revisar ou retificar declarações antes de solicitar o crédito.
- Pedido de restituição, ressarcimento ou compensação: o procedimento correto é escolhido conforme a natureza do crédito e o regime da empresa.
- Organização da documentação comprobatória: memórias de cálculo, documentos fiscais e fundamentos legais precisam permanecer disponíveis para eventual fiscalização.
No âmbito federal, pagamentos indevidos ou realizados em valor superior ao devido por meio de DARF são, em regra, tratados pelo PER/DCOMP Web. A Receita Federal mantém orientação específica sobre como solicitar restituição ou compensar créditos decorrentes de DARF pago a maior.
Quais aspectos técnicos e fiscais precisam ser analisados?
A recuperação de créditos deve começar pela análise da operação, e não por uma estimativa genérica baseada no faturamento. A origem do crédito, o regime tributário e a documentação precisam ser avaliados em conjunto.
Regime tributário
Uma empresa do Simples Nacional não segue as mesmas regras de aproveitamento de créditos de uma empresa do Lucro Real.
No Simples, existem limitações específicas para compensação. Já no regime não cumulativo de PIS e Cofins, a legislação prevê hipóteses próprias para constituição e aproveitamento de créditos.
Por isso, a recuperação precisa estar alinhada ao planejamento tributário da empresa. Uma revisão isolada pode encontrar valores históricos, mas a análise do regime ajuda a evitar que o mesmo problema continue ocorrendo.
Tributação monofásica
Esse é um ponto relevante para diversos segmentos comerciais.
Na tributação monofásica de PIS e Cofins, a incidência fica concentrada em determinada etapa da cadeia. Dependendo do produto e da posição ocupada pela empresa, a revenda pode possuir tratamento tributário específico.
Isso não significa que todo produto pertencente a determinado setor automaticamente gere recuperação. A classificação da mercadoria, a legislação aplicável ao período e a posição da empresa dentro da cadeia precisam ser confirmadas.
Cadastro fiscal dos produtos
O cadastro do ERP influencia diretamente a apuração dos tributos.
NCM incorreta, CST incompatível, CFOP inadequado ou uma regra tributária desatualizada pode replicar erros para todas as vendas daquele item.
Em empresas com alto volume de SKUs, revisar apenas algumas notas fiscais pode não ser suficiente. O diagnóstico precisa identificar padrões de parametrização e verificar se o erro ocorreu de forma recorrente.
Obrigações acessórias
A recuperação também deve estar coerente com aquilo que foi declarado ao Fisco.
Uma empresa não deve simplesmente alterar uma memória de cálculo interna e utilizar o crédito sem verificar se suas declarações, escriturações e apurações refletem a nova interpretação.
Dependendo da situação, podem ser necessárias retificações de obrigações acessórias antes da formalização do pedido ou da compensação.
Prazo para recuperação
O prazo é um dos pontos mais relevantes da análise.
Em diversas hipóteses de pagamento indevido ou a maior, o prazo para pleitear restituição ou compensação é de cinco anos, mas a contagem deve ser verificada conforme a natureza específica do crédito.
No caso de DAS pago indevidamente ou a maior, por exemplo, a Receita Federal informa prazo de cinco anos contado da data da arrecadação.
Por isso, deixar a revisão tributária indefinidamente para depois pode fazer a empresa perder o direito de pleitear parcelas mais antigas.
Comparativo dos principais pontos de recuperação tributária
| Situação analisada | O que verificar | Possível consequência | Caminho possível |
| DAS pago a maior | Apuração e segregação das receitas | Crédito no Simples Nacional | Restituição ou compensação conforme regras do regime |
| DARF pago indevidamente | Código, período, valor e débito correspondente | Pagamento a maior | PER/DCOMP Web, quando aplicável |
| Mercadoria monofásica | NCM, legislação e tratamento da receita | Tributação indevida da revenda | Revisão da apuração e eventual recuperação |
| PIS/Cofins não cumulativos | Natureza da aquisição e direito legal ao crédito | Créditos não aproveitados | Compensação ou ressarcimento nas hipóteses permitidas |
| ICMS | Legislação estadual, entrada, saída e substituição tributária | Recolhimento ou crédito incorreto | Procedimento previsto pela SEFAZ competente |
| IRPJ/CSLL | Apuração, estimativas e ajuste | Pagamento excedente ou saldo negativo | Tratamento conforme a origem do crédito |
A tabela funciona como orientação geral. Cada crédito exige análise individual antes do aproveitamento, já que a forma de recuperação depende da origem do valor e do tratamento previsto na legislação.
Simples Nacional também pode recuperar impostos?
Sim. Estar no Simples Nacional não impede a existência de pagamento indevido ou superior ao efetivamente devido.
Um caso recorrente ocorre quando empresas comerciais vendem mercadorias com tratamentos tributários distintos, mas informam todo o faturamento utilizando a mesma parametrização fiscal.
Para pagamentos realizados por DAS, a Receita Federal prevê pedido de restituição ou compensação, conforme a situação. Porém, créditos e débitos apurados dentro do Simples Nacional possuem regras próprias e não devem ser tratados da mesma forma que créditos administrados pelo PER/DCOMP utilizado para outros tributos federais.
Assim, a análise precisa verificar a origem do pagamento, a segregação das receitas no PGDAS-D e o correto tratamento tributário das mercadorias comercializadas.
Restituição, ressarcimento e compensação são a mesma coisa?
Não. Embora os termos apareçam juntos com frequência, eles representam procedimentos diferentes.
Restituição é utilizada, em linhas gerais, quando o contribuinte busca a devolução de um valor pago indevidamente ou em montante superior ao devido.
Ressarcimento está relacionado a determinados créditos previstos em legislação específica, como algumas hipóteses do regime não cumulativo de PIS e Cofins.
Compensação ocorre quando um crédito tributário válido é utilizado para extinguir débitos tributários permitidos pela legislação.
Escolher o procedimento inadequado pode atrasar o aproveitamento do crédito, provocar inconsistências ou gerar questionamentos posteriores pela administração tributária.
Quais são os principais erros na recuperação tributária para comércio?
1. Considerar qualquer diferença como crédito tributário
Uma divergência encontrada em planilha não representa automaticamente um crédito recuperável.
É necessário identificar a norma que sustenta o direito, o período correspondente e a documentação comprobatória.
Como evitar: elaborar memória de cálculo individualizada e relacionar cada crédito ao respectivo fundamento legal.
2. Recuperar valores sem revisar as obrigações acessórias
O crédito precisa ser coerente com as informações transmitidas ao Fisco.
Quando a apuração original contém erro, pode ser necessário corrigir declarações e escriturações.
Impacto: inconsistências eletrônicas podem gerar intimações, necessidade de retificação ou dificuldade na análise do crédito.
3. Classificar produtos apenas pelo nome comercial
Dois itens aparentemente semelhantes podem possuir NCM ou tratamentos tributários diferentes.
Como evitar: utilizar cadastro fiscal atualizado e analisar a legislação aplicável à classificação efetivamente utilizada.
4. Aplicar uma tese tributária indistintamente a todo o faturamento
A recuperação não deve ser calculada simplesmente multiplicando a receita por um percentual estimado.
A natureza da operação determina se existe ou não direito ao crédito.
Impacto: créditos superestimados podem resultar em compensações não homologadas e posterior cobrança dos débitos.
5. Ignorar diferenças entre regimes tributários
As regras do Simples Nacional, Lucro Presumido e Lucro Real não são intercambiáveis.
Como evitar: iniciar a revisão pelo enquadramento tributário da empresa e pela legislação vigente em cada período analisado.
6. Recuperar o passado sem corrigir o presente
Identificar um erro histórico e continuar utilizando a mesma parametrização no ERP mantém o problema ativo.
Uma recuperação bem executada deve também corrigir a causa do recolhimento indevido para impedir que novos pagamentos excessivos se acumulem.
Quais benefícios uma revisão tributária pode trazer ao comércio?
A vantagem mais evidente é recuperar valores que saíram do caixa sem necessidade. Entretanto, uma revisão bem estruturada pode gerar benefícios que vão além do crédito tributário.
Redução de desperdícios tributários
Quando a origem do pagamento indevido é corrigida, o benefício deixa de ser apenas retroativo. A empresa passa a reduzir erros nas apurações seguintes.
Melhoria do fluxo de caixa
Dependendo da modalidade permitida, créditos podem resultar em restituição ou ser utilizados para compensar obrigações futuras.
Isso pode reduzir desembolsos tributários e liberar recursos para capital de giro, estoque, expansão e investimentos.
Maior segurança fiscal
A revisão força a empresa a examinar cadastros, documentos, parametrizações, declarações e procedimentos internos.
Isso ajuda a identificar não apenas pagamentos excessivos, mas também situações nas quais houve recolhimento insuficiente ou tratamento fiscal inconsistente.
Melhor qualidade das informações
Erros tributários muitas vezes começam no cadastro do produto.
Corrigir NCM, CST, CFOP e regras fiscais aumenta a qualidade dos dados utilizados pela contabilidade, pelo departamento fiscal e pelos sistemas de gestão.
Apoio ao planejamento tributário
O histórico encontrado durante a revisão também fornece informações para decisões futuras sobre regime tributário, operações, precificação, margens e estrutura comercial.
Recuperação tributária deve ser feita antes ou depois do planejamento tributário?
Os dois trabalhos são complementares, mas possuem objetivos diferentes.
A recuperação tributária examina principalmente fatos já ocorridos: pagamentos, operações, documentos fiscais e apurações anteriores.
O planejamento tributário olha para as operações futuras e busca organizar a empresa para aplicar corretamente as alternativas previstas na legislação.
Na prática, uma revisão dos últimos períodos pode revelar problemas que precisam ser corrigidos antes de projetar a carga tributária dos próximos meses.
Se uma empresa possui cadastros fiscais errados, por exemplo, qualquer planejamento feito sobre aqueles dados também estará comprometido.
Perguntas frequentes sobre recuperação tributária para comércio
Quanto tempo para trás uma empresa pode analisar?
Em muitas hipóteses de pagamento indevido ou a maior, o prazo para pleitear restituição ou compensação é de cinco anos. A forma de contagem deve ser verificada conforme a natureza do crédito e o tributo analisado.
Toda empresa comercial tem imposto para recuperar?
Não. A existência de crédito só pode ser confirmada depois da análise das operações, documentos e recolhimentos. Não é tecnicamente seguro presumir que toda empresa possui valores recuperáveis.
A empresa do Simples Nacional pode recuperar PIS e Cofins?
Pode existir recolhimento superior ao devido quando receitas com tratamento tributário específico foram segregadas incorretamente no PGDAS-D. A possibilidade de recuperação depende da mercadoria, da legislação e da forma como a receita foi originalmente declarada.
É necessário retificar declarações?
Depende da origem do crédito. Quando o erro está refletido nas obrigações enviadas ao Fisco, a correção das declarações ou escriturações correspondentes pode fazer parte do processo.
Recuperação tributária pode ser fiscalizada?
Pedidos de restituição, ressarcimento e declarações de compensação estão sujeitos à análise da administração tributária. Por isso, os créditos precisam possuir documentação, memória de cálculo e fundamento legal suficientes para demonstrar sua origem.
Como saber se meu comércio está pagando impostos a maior?
O diagnóstico exige cruzamento entre documentos fiscais, cadastro de mercadorias, regras tributárias, declarações, escriturações e comprovantes de pagamento. Empresas com grande variedade de produtos ou diferentes tratamentos fiscais merecem atenção especial.
O que o comércio deve revisar antes de solicitar qualquer crédito?
Uma recuperação tributária para comércio segura depende de três pontos centrais: existência jurídica do crédito, cálculo correto e documentação capaz de comprová-lo.
O primeiro passo não é transmitir um pedido de compensação, mas entender como a empresa vem tributando suas operações.
É recomendável revisar regime tributário, produtos, NCMs, CSTs, CFOPs, incidência monofásica, substituição tributária, apurações de PIS e Cofins, ICMS, DAS ou DARF, além das obrigações acessórias correspondentes.
Depois de identificar a origem das diferenças, a empresa pode corrigir processos, calcular o período recuperável e definir se o caso admite restituição, ressarcimento ou compensação.
Esse método reduz o risco de transformar uma oportunidade tributária legítima em um passivo fiscal e também ajuda a impedir que o mesmo erro continue afetando as apurações futuras.
Identificou indícios de impostos pagos a maior no seu comércio?
A Sercontec Contabilidade atua com recuperação tributária, assessoria fiscal, planejamento tributário e soluções contábeis voltadas às necessidades de empresas comerciais, permitindo analisar recolhimentos, revisar procedimentos fiscais e identificar oportunidades que estejam amparadas pela legislação.
Além de avaliar valores eventualmente pagos a maior, uma revisão técnica pode identificar a origem das inconsistências, corrigir parametrizações fiscais, aprimorar o cadastro de mercadorias e aumentar a segurança das próximas apurações.
Se sua empresa possui grande volume de mercadorias, diferentes tratamentos tributários ou dúvidas sobre a forma como os impostos vêm sendo calculados, solicite uma análise com a equipe para verificar se existem valores passíveis de recuperação e quais ajustes podem reduzir novos recolhimentos indevidos.